Escrituração e obrigações
Escrituração completa, balanço, DRE e obrigações acessórias no prazo, com evidência de cada entrega.
Muito além de gerar guias. Contabilidade estratégica orientada à elisão fiscal, para que sua empresa recolha exatamente o que é devido — com base legal documentada e segurança jurídica.
A contabilidade gerencial usa a mesma base da contabilidade obrigatória para responder o que o empresário precisa saber: onde está a margem, o que consome caixa, quanto de imposto é devido de verdade e o que fazer no mês seguinte. Balancete que não vira decisão é custo, não serviço.
Por isso o nosso trabalho não termina na entrega da guia. Ele termina quando você sabe o que os números estão dizendo, quais riscos existem na base contábil e fiscal, e qual decisão tomar com responsável e prazo definidos.
Recolher exatamente o que é devido, nem um real a mais, nem um a menos, com base legal escrita. Isso é inteligência tributária: planejamento dentro da lei, nunca atalho.
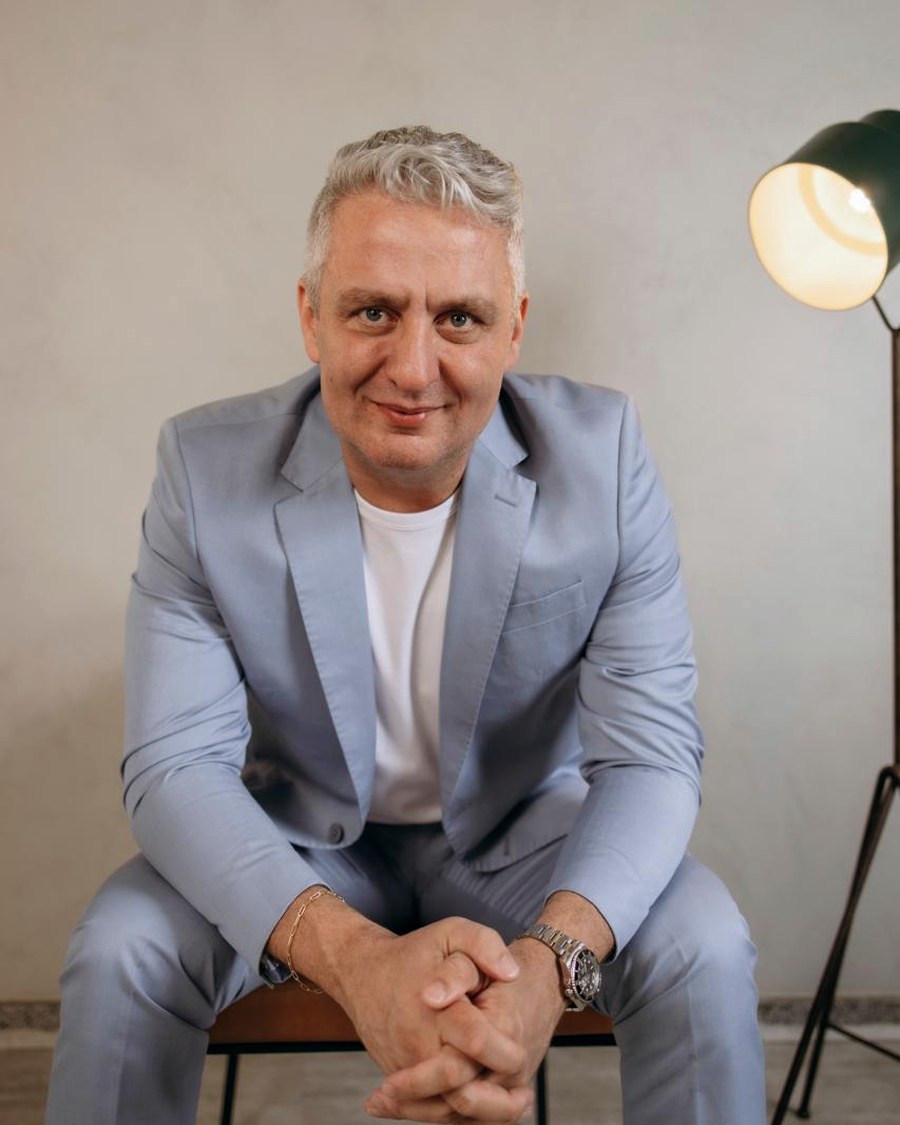
Cristiano Cerqueira, contador e controller. Cada parecer sai com fundamento normativo e assinatura. Quem recomenda é quem assina.
Escrituração completa, balanço, DRE e obrigações acessórias no prazo, com evidência de cada entrega.
Resultado organizado por centro de resultado, produto ou linha, e não apenas por conta contábil.
Regime, enquadramento e classificação fiscal revisados, com levantamento de crédito não aproveitado.
Encontro periódico para ler os números e decidir. A entrega inclui a interpretação, não só o relatório.
A fiscal cumpre a obrigação legal. A gerencial usa a mesma base para mostrar margem, caixa e tendência, e é ela que orienta decisão.
Comparando o regime atual com as alternativas, usando o faturamento e os custos reais, e revisando crédito e classificação fiscal.
É organizar a operação para pagar menos tributo dentro da lei, como prevê o Código Tributário Nacional. Evasão, que é sonegar, não fazemos.
Quando a empresa cresce, entra em crédito, recebe sócio ou prepara sucessão. Nesses momentos, número sem leitura vira risco.
A contabilidade comum cumpre a obrigação legal. A consultiva usa a mesma base para responder o que o empresário precisa saber: onde está a margem, o que consome caixa e o que mudou em relação ao período anterior.
Não necessariamente. O diagnóstico inicial avalia o que já existe antes de propor qualquer mudança.
Conduzida por nós: levantamento da situação, pedido formal dos arquivos ao escritório anterior, conferência de saldos e assunção da rotina em data combinada. Veja também o planejamento tributário.
Reunimos aqui as perguntas que mais ouvimos de empresários que querem usar a contabilidade gerencial para decidir melhor. Nós, na Quatro, atendemos empresas desde 2020 e percebemos que a dúvida raramente é técnica: ela é prática. O que muda na rotina, o que preciso entregar, o que vou receber e como isso vira decisão. Abra cada tema e leia no seu ritmo.
A contabilidade obrigatória existe para cumprir a lei: escrituração, balanço, demonstrações e obrigações acessórias entregues ao Fisco. A contabilidade gerencial usa essa mesma base de dados, mas com outro objetivo: responder às perguntas do dono do negócio. Quanto sobrou de fato? Qual linha de receita sustenta a empresa? Onde o custo cresceu sem que ninguém percebesse?
Na prática, a diferença está no formato, no prazo e na leitura. A contabilidade gerencial organiza as contas em uma lógica de gestão, separa custos fixos e variáveis, destaca margens e compara períodos. Ela é entregue a tempo de corrigir o rumo, e não meses depois.
Nós, na Quatro, não tratamos as duas como produtos separados. Uma contabilidade obrigatória bem feita é a matéria-prima de uma boa contabilidade gerencial. Sem lançamentos corretos, qualquer relatório bonito é só uma opinião com gráfico.
O conjunto básico inclui a DRE gerencial, o fluxo de caixa realizado, a posição de contas a pagar e a receber, a análise de endividamento e um painel de indicadores escolhidos para o seu modelo de negócio. Em empresas com estoque relevante, acrescentamos a leitura do giro e do custo das mercadorias.
Mais importante do que a quantidade de relatórios é a pergunta que cada um responde. Um relatório de contabilidade gerencial que ninguém lê não gera valor. Por isso começamos pelo que o empresário precisa decidir nos próximos meses e montamos o pacote a partir daí.
Cada entrega vem acompanhada de comentários escritos: o que aconteceu, por que aconteceu, qual é o impacto e o que recomendamos. É assim que a contabilidade gerencial deixa de ser um anexo do e-mail e passa a ser uma pauta de reunião.
A DRE gerencial mostra, de cima para baixo, como a receita se transforma, ou não, em resultado. Ela separa impostos sobre vendas, custos diretos, despesas de estrutura e despesas financeiras, permitindo enxergar a margem de contribuição e o resultado operacional com clareza.
Muitos empresários olham apenas para o faturamento e para o saldo bancário. Os dois são importantes, mas não dizem se a operação é saudável. Faturamento alimenta o ego; margem sustenta a empresa. A contabilidade gerencial coloca a margem no centro da conversa.
Nós montamos a DRE com as categorias que fazem sentido para a sua operação, e não com um plano de contas genérico. Uma transportadora precisa ver combustível, pneus e manutenção separados. Uma associação de proteção veicular precisa ver eventos e rateio. Essa adaptação é o que torna a contabilidade gerencial útil para quem decide.
Lucro e caixa não andam juntos. Uma empresa pode ter resultado positivo e, mesmo assim, faltar dinheiro para pagar a folha, porque vendeu a prazo e comprou à vista. A contabilidade gerencial concilia as duas visões e mostra onde o dinheiro ficou preso.
Analisamos prazos médios de recebimento e de pagamento, a evolução do estoque e o uso de capital de terceiros. Com isso, o empresário entende quanto capital de giro a operação consome e quais alavancas estão ao seu alcance: renegociar prazos, rever política de crédito, reduzir estoques parados.
Quando o cliente também conta com o nosso BPO financeiro, a informação de caixa chega mais completa e mais rápida. A contabilidade gerencial passa a trabalhar com dados do dia a dia, e as projeções ficam mais confiáveis.
Não existe uma lista universal. Escolhemos poucos indicadores, bem definidos e ligados às decisões do negócio. Os mais frequentes são margem bruta, margem de contribuição, ponto de equilíbrio, resultado operacional, liquidez corrente, endividamento e prazos médios.
Cada indicador vem com fórmula, fonte do dado, periodicidade e uma faixa de atenção combinada com o empresário. Um número sem referência não orienta ninguém. Na contabilidade gerencial, o indicador existe para disparar uma pergunta e, em seguida, uma ação.
Também evitamos o excesso. Um painel com dezenas de números costuma esconder o que importa. Preferimos acompanhar poucos sinais com disciplina, registrar o que foi decidido a partir deles e verificar, no mês seguinte, se a decisão produziu efeito. Esse ciclo de aprendizado é o coração da contabilidade gerencial que praticamos.
O tributo é um dos maiores custos de qualquer empresa e precisa aparecer na análise de margem. A contabilidade gerencial mostra o peso real dos impostos por linha de receita e ajuda a identificar se o regime atual ainda faz sentido para o momento da empresa.
Esse olhar ganha importância com a Reforma Tributária. Pela LC 214/2025, CBS e IBS estão em fase de teste em 2026; em 2027 a CBS substitui PIS e Cofins; entre 2029 e 2032 ocorre a transição do ICMS e do ISS para o IBS; e o novo modelo fica pleno em 2033. Preço, crédito e margem vão mudar ao longo desse caminho.
Com uma contabilidade gerencial bem estruturada, conseguimos simular impactos e preparar decisões com antecedência. Quem quiser aprofundar pode conhecer nosso trabalho de planejamento tributário e o conteúdo sobre a Reforma Tributária.
A reunião é o momento em que a contabilidade gerencial vira decisão. Enviamos os relatórios com antecedência, com comentários e perguntas. No encontro, revisamos o que mudou no período, discutimos causas e combinamos o que será feito.
Toda reunião termina com uma lista curta: decisão, responsável, prazo e forma de medir. No mês seguinte, começamos justamente por essa lista. Foi feito? Funcionou? O que aprendemos? Esse hábito evita que a análise fique apenas no diagnóstico.
A frequência e o formato se ajustam ao porte e ao momento da empresa. Algumas preferem encontros presenciais em Belo Horizonte, outras preferem videochamada. O que não muda é a disciplina: a contabilidade gerencial só gera valor quando existe um ritual de leitura e acompanhamento, com o empresário participando das escolhas.
Informação completa e no prazo. Extratos bancários, notas fiscais de entrada e saída, folha de pagamento, contratos relevantes e a classificação correta das despesas. Quanto mais organizada for a base, mais rápida e confiável será a leitura gerencial.
No início, mapeamos juntos como os documentos chegam hoje, quem é responsável por cada envio e onde estão as falhas. Muitas vezes o maior ganho dos primeiros meses é simplesmente arrumar esse fluxo. A contabilidade gerencial depende de dados verdadeiros, completos e rastreáveis.
Também pedimos algo menos óbvio: contexto. Saber que a empresa perdeu um cliente, mudou um fornecedor ou abriu uma filial ajuda a interpretar os números. Uma variação que parece erro pode ser uma decisão consciente. Por isso tratamos a contabilidade gerencial como uma conversa contínua, e não como uma troca de arquivos.
Muda bastante. A estrutura de custos, os riscos e os indicadores relevantes variam de um segmento para outro. Por isso desenvolvemos modelos próprios para os setores em que temos mais experiência.
Atendemos mais de 100 transportadoras e cooperativas e mais de 150 associações de proteção veicular. Em transportadoras, a contabilidade gerencial olha para custo por viagem, frota, combustível e prazo de recebimento de fretes. Em associações de proteção veicular, acompanhamos arrecadação, eventos, rateio e reservas.
Para outros segmentos, partimos dos mesmos princípios e adaptamos a leitura ao modelo de negócio. O objetivo é sempre o mesmo: mostrar ao gestor onde está a margem, onde está o risco e quais escolhas estão ao seu alcance. Uma contabilidade gerencial genérica raramente responde bem a essas perguntas.
Pense em camadas. O BPO financeiro organiza o dia a dia: pagamentos, recebimentos e conciliações. A contabilidade gerencial transforma esses registros em demonstrativos e indicadores de gestão. A controladoria aprofunda a análise de custos, orçamento e rentabilidade por produto, cliente ou unidade.
Nem toda empresa precisa das três ao mesmo tempo. Muitas começam pela contabilidade gerencial e, à medida que a gestão amadurece, sentem necessidade de um orçamento formal ou de uma análise de custos mais detalhada. Nesse ponto, a controladoria entra como evolução natural.
Como todas as frentes são conduzidas pela mesma equipe, a informação circula sem retrabalho. O mesmo dado que fecha o caixa alimenta a DRE e sustenta a análise de margem. É essa integração que torna a contabilidade gerencial da Quatro mais consistente ao longo do tempo.
Começamos por um diagnóstico. Conversamos com os sócios, entendemos os objetivos, avaliamos a qualidade da base contábil e identificamos as decisões mais urgentes. A partir disso, definimos o conjunto inicial de relatórios e indicadores.
Os primeiros meses costumam ser de ajuste. Corrigimos classificações, organizamos o fluxo de documentos e calibramos a DRE gerencial para que ela reflita a operação real. Só depois dessa base a contabilidade gerencial passa a comparar períodos com segurança.
Não prometemos resultados específicos, porque eles dependem das decisões que a empresa toma. O que garantimos é método: informação confiável, leitura clara, recomendações fundamentadas e acompanhamento. Se quiser entender se faz sentido para o seu momento, fale conosco e faremos uma primeira conversa sem compromisso sobre a contabilidade gerencial da sua empresa.
O primeiro é misturar as contas da empresa com as contas dos sócios. Retiradas sem registro, despesas pessoais pagas pelo CNPJ e empréstimos informais distorcem a margem e escondem a real capacidade da operação. A contabilidade gerencial só consegue mostrar a verdade quando essa separação existe.
O segundo é olhar para os números apenas quando algo já deu errado. Relatório lido uma vez por ano serve para explicar a crise, não para evitá-la. A leitura mensal permite perceber tendências cedo, enquanto ainda há margem de manobra.
O terceiro é decidir sem registrar. Quando a reunião termina sem responsável e prazo, a mesma discussão volta no mês seguinte. Nós, na Quatro, documentamos cada decisão tomada a partir da contabilidade gerencial e revisamos o efeito dela.
Com o tempo, a empresa passa a ter uma memória de gestão, e não apenas uma pilha de relatórios. Esse histórico é um dos ativos mais valiosos que a contabilidade gerencial pode construir.
Quer entender o que seus números estão dizendo?
Aumento de custos atinge 7 em cada 10 empresas no mundo. Veja como proteger margem, preço e caixa da PME com indicadores mensais e…
Ler artigo →Contabilidade para desmanche e ferro-velho: Lei 12.977, credenciamento em MG, PIS/Cofins da sucata após o STF e a Lei 15.394, ICMS e custo por…
Ler artigo →A LC 238/2026 eleva o teto do MEI a R$ 110 mil em 2027 e R$ 140 mil em 2028, permite dois empregados e…
Ler artigo →