Reconhecimento de receita
O momento do reconhecimento raramente coincide com o do recebimento, e cancelamento e endosso produzem ajuste que precisa estar previsto.
Mercado segurador opera sob supervisão, com exigência de controle e rastreabilidade que a contabilidade comum não entrega.
A contabilidade para corretoras de seguros e seguradoras convive com duas exigências simultâneas: a fiscal, comum a qualquer empresa, e a regulatória, específica do setor supervisionado pela SUSEP. As duas leem os mesmos números com critérios diferentes. Contabilidade montada só para o fisco cumpre metade do trabalho, e a lacuna aparece quando chega auditoria, pedido de informação do regulador ou uma operação de crédito.
Parte das empresas deste setor é obrigada ao Lucro Real por lei. Veja as hipóteses no guia de qual regime tributário escolher na Reforma Tributária.
Divergência não conciliada com a companhia vira receita fantasma ou perda silenciosa. As duas só aparecem quando alguém de fora olha os números.
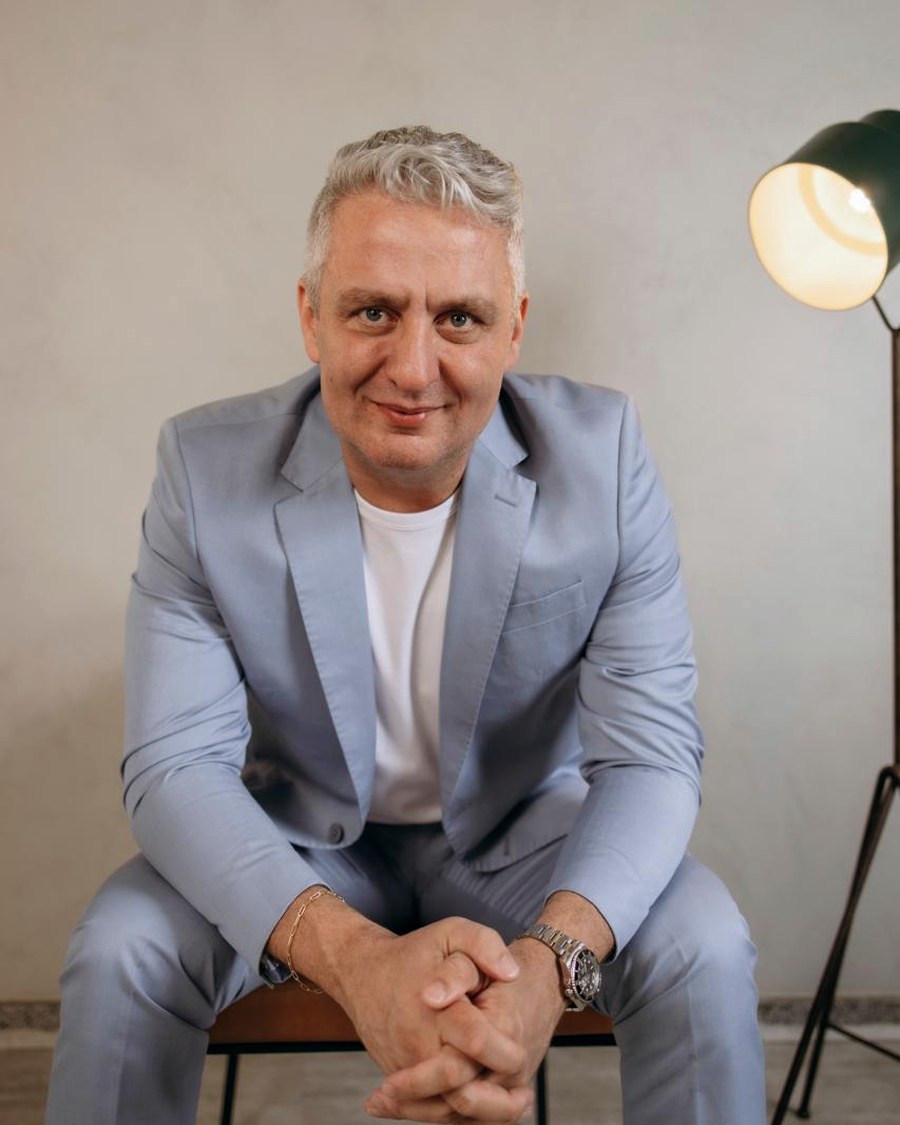
Cristiano Cerqueira, contador e controller. Conduz pessoalmente o atendimento às corretoras e seguradoras. Quem recomenda é quem assina.
O ponto que quase ninguém controla bem é o reconhecimento da receita de comissão: quando ela é ganha, quando é recebida e o que acontece quando a apólice muda.
O momento do reconhecimento raramente coincide com o do recebimento, e cancelamento e endosso produzem ajuste que precisa estar previsto.
O que a companhia informa e o que a operação registra precisam bater, todo mês.
Setor supervisionado exige documentação que sustente cada número, não apenas o número.
A contabilidade precisa nascer auditável, e não ser arrumada quando a auditoria chega.
Pelo regime de competência, no período em que foi ganha, com ajuste previsto para cancelamento e endosso. Pelo caixa, o resultado do mês fica distorcido.
Comparando todo mês o extrato de cada companhia com o que foi registrado, e tratando a diferença antes do fechamento.
Segregação entre quem registra e quem aprova, trilha de documentos por apólice e rotina formal de conciliação.
Comissão pelo caixa, cancelamento sem tratamento padronizado e atividade regulada misturada com outras na mesma empresa.
Muda o volume, não a natureza. A exigência de rastreabilidade decorre da atividade, não do porte.
Atendemos os dois. A diferença está no nível de controle e no conjunto de obrigações, e o escopo é definido no diagnóstico inicial.
Quando a mesma empresa vende seguros e presta outros serviços, a mistura dificulta a prova de receita, os controles e o enquadramento. Avaliamos se a separação societária faz sentido no seu caso, com números e riscos na mesa.
Sim. A contabilidade para corretoras e seguradoras é conduzida de BH, com rotina remota estruturada para outras cidades e estados.
Reunimos neste guia o que nós, na Quatro, observamos ao atender corretoras de seguros e empresas que se relacionam com seguradoras. O conteúdo foi pensado para sócios, gestores financeiros e responsáveis por compliance que querem transformar comissões, contratos e conciliações em informação confiável para decidir.
Cada tema pode ser lido de forma independente. Em todos eles seguimos a mesma lógica: entender o que está acontecendo, explicar por que acontece, mostrar o impacto e indicar qual decisão precisa ser tomada, por quem e em que prazo.
A ordem dos temas acompanha a forma como conduzimos o trabalho com uma nova corretora: primeiro entendemos a receita e a relação com as seguradoras, depois organizamos conciliações, repasses e compliance, e por fim tratamos de rotina, relatórios, auditoria e Reforma Tributária.
A corretora vive da intermediação entre clientes e seguradoras. A receita vem de comissões com regras diferentes por companhia, por ramo e por produto, com pagamentos que nem sempre coincidem com o mês da venda.
Uma contabilidade genérica costuma registrar apenas o dinheiro que entrou. Isso esconde comissões a receber, estornos por cancelamento e diferenças de repasse, e deixa a gestão sem saber quanto a carteira realmente produz.
Nós estruturamos a informação para mostrar a receita por seguradora, por ramo e por produtor, com conciliação mensal e relatórios que ajudam a decidir onde concentrar esforço comercial.
Essa visão também protege a corretora em negociações, porque a gestão passa a conhecer o peso de cada parceria no resultado.
Por isso, recomendamos que a corretora conte com uma contabilidade que conheça a dinâmica das seguradoras, acompanhe a operação de perto e tenha rotina definida para comissões, estornos e repasses. O resultado é uma informação que o sócio consegue usar no dia a dia, e não apenas no fechamento do ano.
Registrar comissões por competência significa reconhecer a receita no período em que ela foi gerada, e não apenas quando o valor chega à conta. Para corretoras que trabalham com várias seguradoras, esse critério é o que permite comparar meses e entender a real evolução da carteira.
Também é preciso tratar os estornos: quando uma apólice é cancelada, parte da comissão pode ser devolvida. Sem registro adequado, o resultado de um mês fica inflado e o do seguinte, distorcido.
Nós definimos, junto com a corretora, os critérios de reconhecimento e mantemos a conciliação entre comissões previstas, recebidas e estornadas.
Com esse controle, o sócio consegue enxergar a receita recorrente, planejar despesas e negociar metas com mais segurança.
Um cuidado adicional é manter um cadastro atualizado dos percentuais contratados com cada uma das seguradoras. Sem essa referência, fica difícil saber se a comissão recebida está correta e se algum reajuste acordado deixou de ser aplicado nos pagamentos do mês.
Cada uma das seguradoras envia extratos de comissão em formatos e prazos próprios. A conciliação consiste em comparar esses extratos com a produção registrada pela corretora e com os valores efetivamente recebidos.
As divergências mais comuns são comissões não pagas, percentuais diferentes do contratado, estornos não explicados e repasses em atraso. Quando ninguém confere, essas diferenças se acumulam e dificilmente são recuperadas depois.
Nós fazemos a conciliação mensal, listamos as pendências por companhia e indicamos o que precisa ser cobrado ou esclarecido junto às seguradoras.
Esse trabalho transforma uma tarefa operacional em proteção de receita, porque cada divergência identificada no tempo certo tem mais chance de ser resolvida.
Sugerimos ainda um relatório mensal de pendências por companhia, com data de identificação, valor e status. Esse acompanhamento facilita o diálogo com os gerentes comerciais das seguradoras e mostra à gestão quanto da receita esperada ainda está em aberto.
O mercado de seguros é supervisionado pela SUSEP, e corretoras e seguradoras precisam manter documentação organizada, cadastros atualizados e controles que demonstrem a regularidade da operação.
Na rotina, isso significa guardar contratos com as seguradoras, registros de produção, comprovantes de repasse e políticas internas de forma acessível. Documentação dispersa aumenta o risco e o tempo de resposta a qualquer solicitação.
Nós ajudamos a organizar essa base e a definir responsáveis por cada controle, integrando o trabalho com a nossa área de compliance e departamento pessoal.
O objetivo é que a corretora consiga comprovar, com rapidez e segurança, a origem e o tratamento de cada valor relevante.
Recomendamos que cada controle tenha um responsável nomeado e uma evidência guardada, como uma conciliação assinada ou um relatório arquivado. Essa disciplina facilita o atendimento a pedidos de informação das seguradoras e dos órgãos de supervisão.
Muitas corretoras trabalham com produtores e parceiros que recebem parte das comissões pagas pelas seguradoras. Esses repasses precisam de contrato, critério de cálculo claro e conferência antes do pagamento.
Quando o repasse é calculado sobre valores ainda não recebidos, ou sem considerar estornos, a corretora paga mais do que deveria e só percebe meses depois.
Nós conciliamos os repasses com as comissões efetivamente recebidas e mostramos o custo comercial por produtor, por ramo e por companhia.
Com essa visão, a gestão consegue avaliar quais parcerias geram margem e quais precisam ser renegociadas, sempre com base em números.
Também orientamos a formalização das regras de repasse em contrato, prevendo o tratamento de estornos e cancelamentos. Com regras claras, a relação com produtores fica mais transparente e a corretora evita conflitos quando as seguradoras ajustam valores já pagos.
Trabalhamos com um plano de contas setorial que separa comissões por seguradoras e por ramo, estornos, repasses a produtores, despesas comerciais, despesas administrativas e resultado financeiro.
A rotina mensal segue um calendário: recebimento dos extratos das companhias e dos bancos, conciliação de comissões, conferência de repasses, apuração de tributos, fechamento do balancete e preparação dos relatórios gerenciais.
Quando algum documento atrasa, avisamos com antecedência e indicamos o impacto no fechamento. A comunicação é direta, por canais combinados no início do trabalho.
Esse calendário previsível reduz retrabalho e dá à gestão uma visão confiável da corretora a cada mês.
O plano de contas setorial também facilita a comparação entre períodos e a leitura por auditores, bancos e pelas próprias seguradoras, o que valoriza a corretora em negociações e em eventuais processos de parceria ou venda da carteira.
Os erros mais frequentes são comissões registradas apenas pelo recebimento, extratos das seguradoras sem conferência, repasses pagos sem conciliação, contas pessoais misturadas com as da empresa e ausência de política de alçadas.
Também encontramos contratos com companhias e produtores desatualizados, o que dificulta a cobrança de divergências e a comprovação de valores em uma auditoria.
No diagnóstico inicial, listamos cada achado com o impacto, a correção sugerida e o responsável. A maior parte das correções depende de disciplina de rotina, e não de soluções complexas.
Com controles simples e revisão periódica, a relação com as seguradoras ganha previsibilidade e a corretora ganha segurança.
Uma prática simples é revisar mensalmente um checklist de controles: extratos das seguradoras conciliados, repasses conferidos, contas bancárias separadas e aprovações registradas. Essa rotina curta evita correções trabalhosas no fim do exercício.
Corretoras que trabalham com grandes seguradoras, que buscam crédito ou que planejam mudanças societárias costumam passar por revisões externas. Nessas situações, a qualidade da contabilidade é colocada à prova.
Nós preparamos a corretora para esse momento com conciliações atualizadas, documentação organizada, notas explicativas coerentes e trilha clara entre os extratos das companhias e os registros contábeis.
Quando a revisão acontece, acompanhamos as solicitações e ajudamos a responder com agilidade e precisão.
Uma contabilidade preparada para ser auditada transmite confiança a sócios, seguradoras, bancos e potenciais investidores.
Recomendamos manter um arquivo organizado por companhia, com contratos, extratos e conciliações. Quando a revisão chega, a corretora apresenta a documentação das seguradoras com rapidez, sem depender de buscas de última hora em e-mails e pastas dispersas.
Os relatórios que entregamos mostram receita por seguradoras e por ramo, estornos, custo comercial, margem, evolução do caixa e indicadores da carteira, sempre com comparação entre períodos.
Em reuniões de resultado, explicamos o que mudou e discutimos as decisões necessárias, com responsável e prazo. Nenhuma reunião termina apenas com diagnóstico.
Quando a corretora precisa de projeções e cenários, integramos a análise com a nossa controladoria, para apoiar decisões sobre expansão, contratação e novos produtos.
Assim, a gestão deixa de olhar apenas o faturamento e passa a acompanhar a margem e a qualidade da carteira.
Nos relatórios, destacamos também a concentração da receita por seguradoras. Quando poucas companhias respondem pela maior parte das comissões, a gestão precisa conhecer esse risco e discutir, com calma, estratégias para equilibrar a carteira.
A LC 214/2025 instituiu a CBS e o IBS. Em 2026 há alíquotas de teste, em 2027 a CBS substitui PIS e Cofins, a transição do ICMS e do ISS para o IBS ocorre de 2029 a 2032, e o sistema novo fica pleno em 2033.
Para corretoras, a transição pede atenção à forma como as comissões são documentadas, aos contratos com as seguradoras e com produtores e aos cadastros. A qualidade dessa base será decisiva na aplicação das novas regras.
Nós acompanhamos a regulamentação e analisamos os impactos caso a caso. Veja mais na nossa página sobre a Reforma Tributária.
Nossa recomendação é organizar desde já contratos e cadastros, para atravessar a transição com menos incerteza.
Também sugerimos acompanhar as orientações divulgadas pelas seguradoras parceiras sobre o novo sistema, porque ajustes em extratos, contratos e cronogramas de pagamento podem afetar a rotina da corretora durante a transição tributária.
Desde 2020, a Quatro atua com contabilidade estratégica e controladoria. Com corretoras, o trabalho começa com um diagnóstico da contabilidade, das conciliações com as seguradoras, dos repasses e dos controles, seguido da implantação do plano de contas setorial.
Depois, seguimos com a rotina mensal, os relatórios gerenciais e as reuniões de resultado. O atendimento é remoto e estruturado, o que nos permite acompanhar empresas de outras cidades e estados com o mesmo padrão.
Não prometemos atalhos. Construímos, junto com a gestão, uma base contábil confiável para decisões mais seguras.
Se a sua corretora quer mais clareza sobre comissões, conciliações com as seguradoras, repasses e controles, fale com a nossa equipe. Começamos pela escuta e pelo diagnóstico, e só depois propomos o formato de trabalho mais adequado para a sua realidade.
Nas corretoras e seguradoras que atendemos, o fechamento segue uma lista objetiva. As comissões do mês foram reconhecidas por competência? O extrato de cada companhia foi conciliado com os registros internos? Cancelamentos e endossos tiveram o ajuste correto no período?
Depois vem a análise gerencial. Qual produto ou companhia trouxe mais resultado? Qual carteira tem maior índice de cancelamento? Os controles internos foram cumpridos e documentados? Essas perguntas ajudam corretoras e seguradoras a decidir onde concentrar esforço comercial.
Por fim, revisamos o que o regulador e a auditoria podem pedir: documentos organizados, trilha de aprovação e rotinas registradas. Esse cuidado mensal evita que a operação precise ser arrumada às pressas quando alguém de fora olha os números.
Quando a comissão é reconhecida pelo caixa, quando a conciliação com as seguradoras acumula diferenças ou quando a empresa mistura corretagem com outras atividades. Nós, na Quatro, fazemos um diagnóstico e mostramos quais ajustes trazem mais segurança primeiro.
Leia também: a LC 213/2025 redesenhou a fronteira entre seguro e proteção veicular. Veja o guia de adequação à Resolução CNSP 491/2026 e o passo a passo da adequação em 12 etapas.
Vamos avaliar a estrutura contábil da sua operação?
Aumento de custos atinge 7 em cada 10 empresas no mundo. Veja como proteger margem, preço e caixa da PME com indicadores mensais e…
Ler artigo →Contabilidade para desmanche e ferro-velho: Lei 12.977, credenciamento em MG, PIS/Cofins da sucata após o STF e a Lei 15.394, ICMS e custo por…
Ler artigo →A LC 238/2026 eleva o teto do MEI a R$ 110 mil em 2027 e R$ 140 mil em 2028, permite dois empregados e…
Ler artigo →